Para quem administra uma pequena empresa, o processo para contratar plano de saúde empresarial pode parecer cheio de etapas. Afinal, são documentos, regras de elegibilidade, tipos de plano e condições contratuais que mudam de uma operadora para outra.
Por isso, reunimos neste guia o que você precisa verificar antes de assinar: dados cadastrais e documentos, quem pode entrar no plano, modalidade, abrangência, condições e, por fim, como funciona o atendimento no dia a dia.
Antes de contratar plano de saúde empresarial: as regras variam
A ANS define as regras gerais dos planos coletivos empresariais. No entanto, cada operadora tem sua própria política comercial, com exigências de documentos, número mínimo de vidas e condições específicas. Além disso, o contrato assinado é o que vale para a sua empresa.
Portanto, antes de contratar plano de saúde empresarial, use este guia como roteiro de conferência. Em cada etapa, confirme os detalhes com a operadora ou com a sua corretora antes de tomar a decisão.
1. Documentos para contratar plano de saúde empresarial
O primeiro passo é organizar os dados cadastrais e a documentação. Pendências cadastrais estão entre os motivos mais comuns de atraso na implantação do plano.
Documentos da empresa
- CNPJ ativo e em situação regular: confira o cartão CNPJ e se os dados estão atualizados.
- Contrato social ou documento de constituição: com as últimas alterações, quando houver.
- Tempo de abertura: algumas operadoras exigem um tempo mínimo de CNPJ.
- Comprovante de endereço da empresa e documentos do responsável legal.
- Comprovação de vínculo dos beneficiários: por exemplo, registros de empregados, relatórios do eSocial ou do FGTS e, para sócios, o próprio contrato social.
Documentos dos beneficiários
- Documento de identidade, CPF e comprovante de residência.
- Número do Cartão Nacional de Saúde (CNS), quando solicitado.
- Para dependentes, documentos que comprovem o parentesco, como certidão de casamento, declaração de união estável ou certidão de nascimento.
- Declaração de saúde, que o beneficiário preenche com atenção e sinceridade.
2. Quem pode entrar no plano
Nos planos coletivos empresariais, só podem entrar pessoas com vínculo com a empresa. A regulamentação da ANS indica quais vínculos são aceitos e, em geral, inclui:
- Sócios e administradores.
- Empregados, além de estagiários, aprendizes e trabalhadores temporários, conforme o contrato.
- Dependentes do titular, como cônjuge ou companheiro e filhos, dentro dos limites de parentesco previstos no contrato.
Além disso, verifique o número mínimo de vidas exigido pela operadora, que costuma ser baixo para pequenas empresas, mas varia. Também confirme se existem regras específicas para MEI, já que algumas operadoras têm condições próprias para esse caso.
3. Modalidade: qual tipo de plano faz sentido
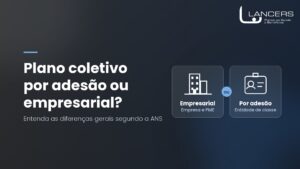
Antes de comparar preços, identifique a modalidade. Para pequenas empresas, os caminhos mais comuns são o plano empresarial (PME) e, em alguns casos, o coletivo por adesão. Cada um tem regras diferentes de elegibilidade e de reajuste.
Em seguida, defina as características do plano:
- Segmentação: ambulatorial, hospitalar com ou sem obstetrícia, ou a combinação de ambas, além da opção de incluir plano odontológico.
- Acomodação: enfermaria ou apartamento em caso de internação.
- Coparticipação: se o beneficiário paga uma parte ao usar consultas e exames, e em quais procedimentos.
4. Abrangência: onde o plano pode ser usado
A abrangência geográfica indica em que região o beneficiário tem cobertura. Ela pode ser municipal, de grupo de municípios, estadual, de grupo de estados ou nacional.
Para escolher, considere onde os colaboradores moram e trabalham. Avalie também se há viagens a trabalho e quais hospitais e laboratórios fazem diferença para a equipe. Da mesma forma, consulte a rede credenciada na região antes de fechar o contrato, e não apenas a lista geral da operadora.
5. Condições a ler antes de contratar plano de saúde empresarial
Esta é a etapa em que vale ler com calma. Entre os pontos principais estão:
- Carências: os prazos para começar a usar cada tipo de atendimento. Em contratos empresariais, as regras dependem do número de vidas e do momento da inclusão, e algumas operadoras oferecem condições diferenciadas.
- Cobertura parcial temporária (CPT): pode ser aplicada a doenças ou lesões preexistentes informadas na declaração de saúde, conforme as regras do contrato.
- Reajuste anual: como será calculado e se o contrato entra em agrupamento com outras pequenas empresas. Explicamos esse tema no artigo sobre reajuste do plano de saúde empresarial.
- Inclusão e exclusão de beneficiários: prazos para incluir novos colaboradores e dependentes e para comunicar desligamentos.
- Vigência e rescisão: prazo do contrato, aviso prévio e condições para cancelamento.
Sempre que algo não estiver claro, peça a explicação por escrito antes de assinar.
6. Processo de atendimento no dia a dia
Ao contratar plano de saúde empresarial, olhe também para o depois. Afinal, é o atendimento que os beneficiários vão perceber. Por isso, entenda desde o início como ele funciona:
- Como e quando a operadora libera as carteirinhas, físicas ou digitais.
- Onde consultar a rede credenciada e como agendar consultas e exames.
- Quais procedimentos exigem autorização prévia e qual é o prazo de resposta.
- Se o plano oferece reembolso e como solicitar.
- Quais são os canais da operadora, como aplicativo, SAC e ouvidoria, além do atendimento da ANS.
Também vale combinar quem, dentro da empresa, centraliza as dúvidas da equipe e qual será o apoio da corretora depois da implantação.
Checklist para contratar plano de saúde empresarial
Use esta lista para revisar cada etapa antes de contratar plano de saúde empresarial na sua empresa:
- Documentos da empresa e dos beneficiários organizados e atualizados.
- Lista de quem vai entrar no plano, com o vínculo de cada pessoa.
- Modalidade, segmentação, acomodação e coparticipação definidas.
- Abrangência e rede credenciada conferidas na região da equipe.
- Carências, CPT, reajuste e regras de movimentação lidas no contrato.
- Fluxo de atendimento e canais de contato explicados para a equipe.
Conte com a Lancers nesse processo
Contratar plano de saúde empresarial exige atenção a detalhes que variam conforme a operadora e o contrato. Com um roteiro claro, a decisão fica mais segura e a implantação acontece com menos imprevistos.
Se quiser, os especialistas da Lancers podem conferir a documentação, explicar as diferenças entre as opções disponíveis para a sua empresa e acompanhar a implantação. Agende uma conversa quando for melhor para você.
Agendar conversa com a Lancers